Calendario fiscal 2027 para autónomos y PYMEs: todos los plazos que debes conocer
El calendario fiscal 2027 es la herramienta fundamental que todo autónomo y PYME necesita para saber cuándo presentar sus declaraciones tributarias ante la Agencia Tributaria. Cada año, las obligaciones fiscales se articulan en torno a plazos trimestrales y anuales que afectan al IVA, al IRPF, a las retenciones y a una serie de declaraciones informativas que no pueden ignorarse. Conocer con antelación estas fechas es la diferencia entre una gestión fiscal ordenada y una sucesión de recargos, sanciones e intereses de demora que ningún negocio desea afrontar.
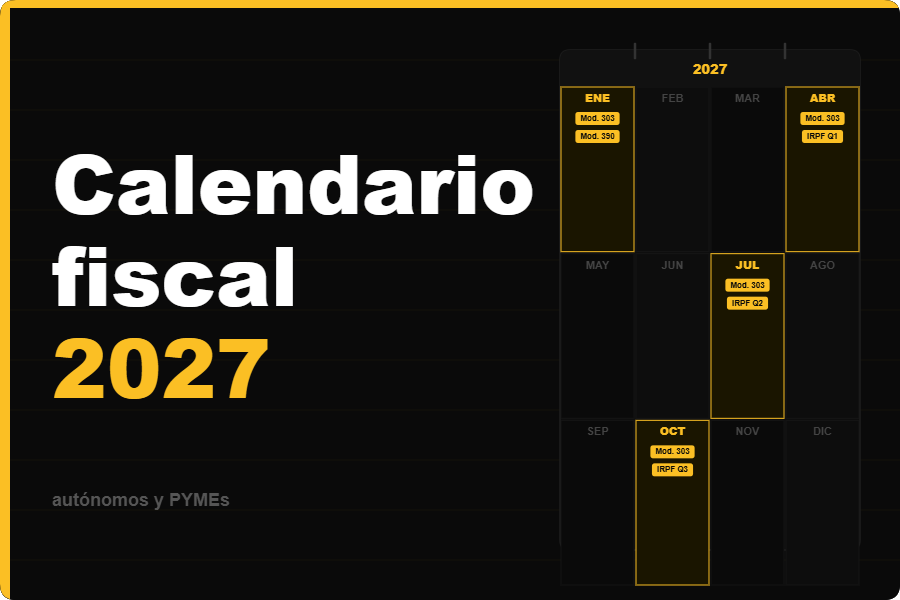
El calendario fiscal 2027 recoge todos los plazos en los que autónomos y PYMEs deben presentar sus declaraciones ante la AEAT. Las obligaciones principales son trimestrales, con vencimientos en enero, abril, julio y octubre, y abarcan el modelo 303 de IVA, el modelo 130 de pagos fraccionados de IRPF y los modelos de retenciones 111 y 115. Hay que tener en cuenta que, a fecha de redacción de este artículo, la AEAT aún no ha publicado el calendario oficial definitivo de 2027, por lo que algunas fechas son orientativas y deben confirmarse en la Sede Electrónica cuando se publiquen.
- Las obligaciones fiscales de autónomos y PYMEs se concentran principalmente en enero, abril, julio y octubre de cada año.
- El modelo 303 de IVA es la declaración trimestral más habitual y debe presentarse en los primeros veinte días de cada mes de liquidación.
- El número de identificación fiscal (NIF) es imprescindible para presentar cualquier modelo ante la AEAT.
- Presentar una declaración fuera de plazo conlleva recargos que pueden ascender al 15% más intereses de demora si el retraso supera los doce meses.
- Un software de facturación como Factulista facilita el control de ingresos, gastos y retenciones para preparar cada declaración sin prisas.
Qué es el calendario fiscal y por qué es imprescindible para autónomos
El calendario fiscal es una planificación estructurada de todos los vencimientos tributarios que afectan a un contribuyente a lo largo del año. No se trata simplemente de una lista de fechas: es una hoja de ruta que permite anticipar los pagos, organizar la documentación y evitar situaciones de tesorería comprometidas.
Para los autónomos, su relevancia es especialmente alta. A diferencia de un asalariado, cuyo empleador gestiona la mayoría de las retenciones de manera automática, un trabajador por cuenta propia debe calcular, declarar y pagar sus impuestos de forma autónoma y en los plazos establecidos. El sistema tributario español se basa precisamente en este principio de autoliquidación: eres tú quien determina cuánto debes y quien ingresa el importe correspondiente.
Qué obligaciones incluye el calendario fiscal de un autónomo
Las obligaciones concretas de cada autónomo dependen de su actividad, del régimen fiscal al que tributa y de si tiene trabajadores a cargo, locales alquilados o clientes en otros países de la Unión Europea. No todos los autónomos presentan los mismos modelos, y este es un error frecuente: asumir que las obligaciones de un compañero del sector son idénticas a las propias.
Entre las declaraciones más habituales encontramos las de IVA, los pagos fraccionados del IRPF, las retenciones sobre salarios y sobre honorarios de profesionales, las retenciones de alquileres, las declaraciones de operaciones intracomunitarias y las declaraciones informativas anuales. El número de identificación fiscal es el documento que identifica a cada contribuyente en todos estos trámites y debe figurar en cada modelo presentado.
Consecuencias de no respetar los plazos fiscales
Incumplir un plazo fiscal no es una cuestión menor. La AEAT aplica un sistema de recargos por declaración extemporánea que comienza en el 1% y crece un punto adicional por cada mes completo de retraso durante los primeros doce meses. A partir de ese punto, el recargo sube al 15% y se le suman los intereses de demora correspondientes.
Además, si es la propia AEAT quien detecta el incumplimiento antes de que el contribuyente lo subsane voluntariamente, se abre un procedimiento sancionador que puede calificarse como infracción leve, grave o muy grave según la cuantía y las circunstancias. El resultado práctico es siempre el mismo: pagar más de lo necesario y complicar la relación con el fisco. Planificar con antelación es, simplemente, más económico.
El modelo 303 y el IVA trimestral: la obligación más frecuente
El modelo 303 es la declaración trimestral del IVA y, para la gran mayoría de autónomos, la obligación fiscal más recurrente del año. A través de este formulario se liquida la diferencia entre el IVA repercutido en las facturas emitidas a clientes y el IVA soportado en las facturas recibidas de proveedores.
La fórmula es sencilla en teoría: IVA repercutido menos IVA soportado deducible. Pero en la práctica hay matices que complican el cálculo. No todo el IVA pagado es deducible: el gasto debe estar vinculado directamente a la actividad económica, documentado en una factura completa y registrado en el libro correspondiente. Gastos mixtos, bienes de inversión, operaciones intracomunitarias o regímenes especiales añaden capas de complejidad que conviene revisar con tiempo.
Cuándo se presenta el modelo 303 en 2027
Los plazos habituales del modelo 303 para autónomos con liquidación trimestral son cuatro al año. El primer trimestre, que recoge las operaciones de enero a marzo, se presenta en abril. El segundo trimestre, de abril a junio, se declara en julio. El tercer trimestre, de julio a septiembre, vence en octubre. Y el cuarto trimestre del ejercicio 2027, correspondiente a octubre, noviembre y diciembre, se liquidará en enero o primeros días de febrero de 2028.
Hay un dato concreto que ya está confirmado para el inicio de 2027: el modelo 303 del cuarto trimestre de 2026 podrá presentarse hasta el 1 de febrero de 2027, por desplazamiento del vencimiento al coincidir con el calendario. Este es uno de los pocos plazos de 2027 que la AEAT ya ha hecho público de forma anticipada.
Qué debes revisar antes de presentar el modelo 303
Antes de presentar cada declaración trimestral de IVA, conviene dedicar tiempo a revisar las facturas emitidas del periodo, las facturas recibidas y su deducibilidad, las posibles facturas rectificativas que puedan afectar al resultado, y si existen operaciones intracomunitarias que deban cruzarse con el modelo 349.
Un software de facturación actualizado permite automatizar gran parte de este trabajo. Factulista, por ejemplo, organiza automáticamente las facturas emitidas y recibidas, calcula los totales de IVA por tipo y genera los datos necesarios para cumplimentar el modelo 303 sin tener que repasar manualmente cada apunte. El ahorro de tiempo es considerable, especialmente en negocios con un volumen alto de operaciones.
Pagos fraccionados del IRPF: modelo 130 y modelo 131
Además del IVA, los autónomos que desarrollan actividades económicas deben adelantar a Hacienda parte de su factura fiscal a través de los pagos fraccionados del IRPF. El mecanismo existe para evitar que el impuesto se liquide íntegramente en la declaración anual de la renta, lo que generaría cuotas muy elevadas para el contribuyente y retrasos en la recaudación para el Estado.
Los autónomos en estimación directa utilizan el modelo 130, mientras que quienes tributan en estimación objetiva, el conocido régimen de módulos, emplean el modelo 131. En ambos casos, los plazos de presentación coinciden con los del modelo 303: abril, julio, octubre y enero del año siguiente.
Cómo se calcula el modelo 130
Una de las características del modelo 130 es que se calcula de forma acumulada desde el inicio del año. Esto significa que el pago del primer trimestre refleja el resultado de enero a marzo, el del segundo recoge de enero a junio, el del tercero de enero a septiembre, y así sucesivamente. El importe pagado en trimestres anteriores se descuenta del resultado acumulado, de modo que solo se ingresa la diferencia.
Este sistema acumulado tiene una ventaja importante: si en un trimestre has tenido pérdidas o gastos excepcionales, el efecto se compensa sobre el total del año y puede reducir el pago siguiente. Por eso es tan importante llevar un registro actualizado de ingresos y gastos a lo largo de todo el ejercicio, no solo al final de cada trimestre.
Retenciones: modelos 111 y 115
Los autónomos que tienen trabajadores a su cargo, pagan facturas de profesionales sujetas a retención o abonan alquileres de inmuebles urbanos sujetos a retención pueden tener obligaciones adicionales. El modelo 111 se utiliza para declarar e ingresar, entre otras, las retenciones practicadas sobre rendimientos del trabajo y sobre determinadas actividades profesionales. El modelo 115 se utiliza para declarar las retenciones practicadas sobre alquileres o subalquileres de inmuebles urbanos.
Con carácter general, los autónomos que presentan estos modelos trimestralmente deben hacerlo durante los primeros 20 días naturales de abril, julio, octubre y enero, correspondientes a las retenciones practicadas en el trimestre anterior.
Estos plazos coinciden habitualmente con los del modelo 303 de IVA en abril, julio y octubre. La diferencia se produce al cierre del ejercicio: mientras que los modelos 111 y 115 del cuarto trimestre se presentan hasta el 20 de enero, el modelo 303 correspondiente al cuarto trimestre puede presentarse hasta el 30 de enero.
Así, en enero de 2027, los modelos 111 y 115 correspondientes al cuarto trimestre de 2026 deberán presentarse, con carácter general, hasta el 20 de enero de 2027. El modelo 303 del cuarto trimestre de 2026 tendrá como plazo ordinario hasta el 30 de enero; al caer ese día en sábado, el vencimiento se trasladará al siguiente día hábil, el 1 de febrero de 2027.
Declaraciones anuales e informativas: el cierre del ejercicio
Además de los modelos trimestrales, el calendario fiscal incluye una serie de declaraciones anuales e informativas que concentran gran parte de su carga en los primeros meses del año. Son declaraciones que no generan un pago directo en la mayoría de los casos, pero cuya presentación es obligatoria y cuya omisión puede acarrear sanciones.
Entre las más relevantes para autónomos y PYMEs encontramos el modelo 390, que es el resumen anual del IVA y recapitula todas las liquidaciones trimestrales del ejercicio. También el modelo 190, resumen anual de retenciones sobre rendimientos del trabajo y actividades económicas, y el modelo 180, resumen anual de las retenciones sobre alquileres.
La campaña de la Renta y el modelo 100
La declaración de la Renta es la obligación fiscal más conocida por la mayoría de ciudadanos, y para los autónomos tiene una relevancia especial. A través del modelo 100, el autónomo declara todos sus rendimientos del ejercicio anterior, descuenta los pagos fraccionados ya realizados a través del modelo 130 y determina si el resultado final supone un pago adicional o una devolución.
La campaña de la Renta correspondiente al ejercicio 2026 se prevé que se desarrolle en la primavera de 2027, con apertura previsiblemente en abril y cierre en junio o julio, según la orden ministerial que se publique. Los autónomos harán bien en tener toda la documentación preparada antes de que abra la campaña: facturas, gastos deducibles, amortizaciones y cualquier otro concepto que afecte al resultado.
El modelo 347 y las operaciones con terceros
El modelo 347 es la declaración anual de operaciones con terceros y recoge todas las transacciones superiores a 3.005,06 euros realizadas con un mismo proveedor o cliente a lo largo del año. Su presentación habitual tiene lugar en el mes de febrero del año siguiente al ejercicio declarado, por lo que en febrero de 2027 se presentará el correspondiente al ejercicio 2026.
Para preparar el modelo 347 correctamente es imprescindible tener un registro ordenado de todas las facturas emitidas y recibidas del año anterior. Un programa de facturación como Factulista permite filtrar fácilmente las operaciones por cliente o proveedor y generar el listado necesario para cumplimentar esta declaración sin errores ni omisiones.
Resumen del calendario fiscal 2027 mes a mes
A continuación se recoge un resumen de los principales vencimientos previstos para el año 2027. Recuerda que, a fecha de elaboración de este artículo, la AEAT no ha publicado el calendario oficial definitivo. Las fechas indicadas son orientativas y se basan en los plazos generales vigentes, que deben confirmarse en la Sede Electrónica cuando se haga pública la versión oficial.
| Período | Fecha aproximada | Modelos principales | Afecta a |
|---|---|---|---|
| Enero 2027 | Hasta el 20 de enero | Modelo 111, Modelo 115, Modelo 123 | Autónomos con trabajadores o alquileres |
| Enero-Febrero 2027 | Hasta el 1 de febrero | Modelo 303, Modelo 130, Modelo 390, Modelo 180, Modelo 190 | Todos los autónomos y PYMEs |
| Febrero 2027 | Durante febrero | Modelo 347 | Autónomos y empresas con operaciones con terceros |
| Abril 2027 | Hasta el 20 de abril | Modelo 303 (1T), Modelo 130 (1T), Modelo 111, Modelo 115 | Todos los autónomos y PYMEs |
| Primavera 2027 | Abril-Julio (TBC) | Modelo 100 (Declaración de la Renta 2026) | Personas físicas y autónomos |
| Julio 2027 | Hasta el 20 de julio | Modelo 303 (2T), Modelo 130 (2T), Modelo 111, Modelo 115 | Todos los autónomos y PYMEs |
| Octubre 2027 | Hasta el 20 de octubre | Modelo 303 (3T), Modelo 130 (3T), Modelo 111, Modelo 115 | Todos los autónomos y PYMEs |
| Enero 2028 | Hasta el 20-31 de enero | Modelo 303 (4T 2027), Modelo 130 (4T), Modelo 111, Modelo 115 | Todos los autónomos y PYMEs |
Este resumen cubre los modelos más habituales, pero no es exhaustivo. Dependiendo del tipo de actividad, pueden existir obligaciones adicionales relacionadas con operaciones intracomunitarias, impuestos especiales, modificaciones censales o declaraciones relacionadas con ventas digitales transfronterizas.
Cómo planificar la tesorería en torno a los vencimientos fiscales
Una de las consecuencias más prácticas de conocer el calendario fiscal con antelación es la posibilidad de gestionar mejor la tesorería. El IVA cobrado a los clientes no es dinero disponible para el negocio: es un depósito temporal que llegado el momento debe ingresarse en Hacienda. Confundirlo con liquidez propia es uno de los errores más comunes entre autónomos recién dados de alta.
La recomendación más extendida entre asesores fiscales es reservar automáticamente el porcentaje de IVA de cada factura cobrada en una cuenta separada, o al menos contabilizarlo de forma diferenciada. De este modo, cuando vence el modelo 303, el importe ya está disponible sin tensionar el flujo de caja del negocio. Lo mismo aplica a las retenciones de IRPF y a los pagos fraccionados del modelo 130.
Preguntas frecuentes sobre el calendario fiscal 2027
¿Cuándo vence el modelo 303 del cuarto trimestre de 2026?
El modelo 303 correspondiente al cuarto trimestre de 2026 tiene como fecha límite el 1 de febrero de 2027, según ya ha confirmado la AEAT. Este desplazamiento respecto al vencimiento habitual del 30 de enero se produce porque el calendario lo traslada al siguiente día hábil. Es uno de los primeros plazos relevantes del año 2027 para los autónomos.
¿Qué ocurre si presento una declaración fuera de plazo?
Si presentas una declaración fuera del plazo establecido sin que la AEAT te haya requerido previamente, se aplica un recargo por declaración extemporánea. Este recargo comienza en el 1% y aumenta un punto por cada mes completo de retraso durante los primeros doce meses. A partir del mes trece, el recargo sube al 15% y se añaden los intereses de demora. Si la AEAT actúa primero, puede abrirse un expediente sancionador con consecuencias más graves.
¿Necesito el número de identificación fiscal para presentar mis impuestos?
Sí. El número de identificación fiscal (NIF) es imprescindible para realizar cualquier trámite ante la AEAT, incluida la presentación de todos los modelos tributarios. Para los autónomos personas físicas, el NIF coincide con el DNI seguido de la letra de control. Sin este dato no es posible acceder a la Sede Electrónica ni firmar digitalmente ninguna declaración. Si tienes cualquier duda sobre tu situación censal, puedes consultarla en la Sede Electrónica con certificado digital o Cl@ve PIN.
¿Todos los autónomos presentan los mismos modelos?
No. Los modelos que debe presentar cada autónomo dependen de su actividad, del régimen fiscal (estimación directa o módulos), de si tiene trabajadores contratados, de si paga alquiler por el local y de si realiza operaciones con clientes o proveedores de otros países de la Unión Europea. Por ejemplo, un autónomo sin trabajadores y sin alquiler no tiene obligación de presentar los modelos 111 ni 115. Confirma tu situación censal con un asesor o directamente en la AEAT.
Conclusión
El calendario fiscal 2027 es mucho más que una lista de fechas: es la base sobre la que autónomos y PYMEs deben construir su planificación tributaria y financiera del año. Conocer con antelación cuándo vence el modelo 303 de IVA, cuándo hay que presentar los pagos fraccionados de IRPF o cuándo abrir la documentación para la declaración de la Renta permite trabajar sin prisas, evitar recargos innecesarios y mantener la tesorería bajo control.
Recuerda que, a la fecha de publicación de este artículo, la AEAT todavía no ha publicado el calendario definitivo de 2027, por lo que es imprescindible confirmar todas las fechas en la Sede Electrónica cuando esté disponible. Mientras tanto, una herramienta como Factulista te ayuda a llevar al día las facturas emitidas, los gastos deducibles y las retenciones, para que cada declaración trimestral sea un trámite sencillo y no una carrera contra el reloj.