Cómo justificar un gasto deducible correctamente en España
Saber cuánto paga un autónomo en España es solo la mitad del trabajo fiscal: la otra mitad consiste en deducir correctamente todos los gastos vinculados a la actividad. Un gasto deducible es aquel que reduce la base imponible del IRPF o del Impuesto sobre Sociedades, pero para que Hacienda lo acepte no basta con que exista el gasto. Hay que justificarlo con los documentos adecuados, registrarlo en los libros correspondientes y demostrar que guarda relación directa con la generación de ingresos. Sin esa justificación, el gasto puede ser rechazado en cualquier comprobación de la Agencia Tributaria.
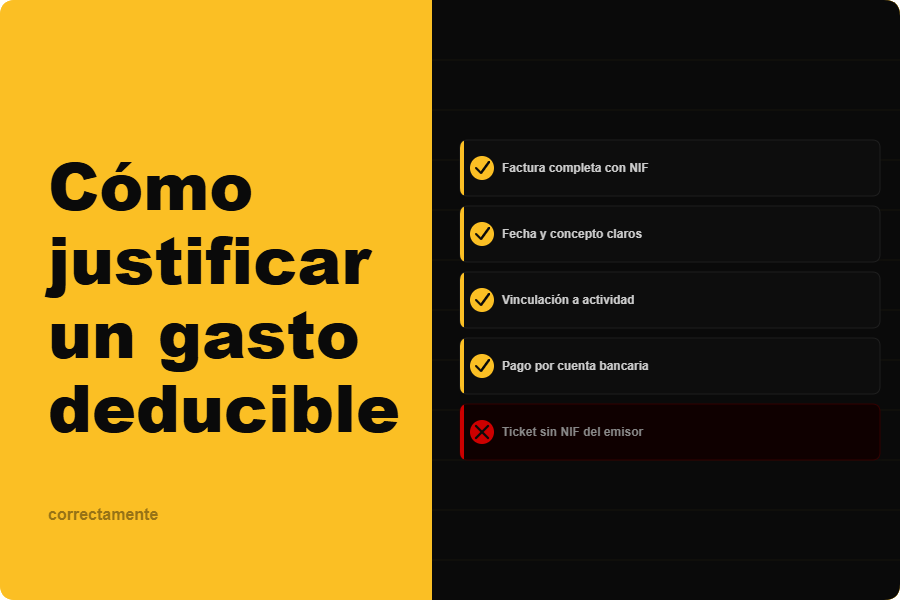
Justificar un gasto deducible ante la AEAT requiere acreditar cuatro elementos: que el gasto es real, que está afecto a la actividad, que guarda correlación con los ingresos y que cumple los requisitos formales de facturación. La factura completa es el documento prioritario, pero no el único. Un buen programa de facturación facilita el registro y la conservación de toda la documentación necesaria.
- La factura completa es el justificante prioritario para deducir tanto en IVA como en IRPF o Impuesto sobre Sociedades.
- Un ticket sin NIF del destinatario no permite deducir el IVA soportado, aunque pueda servir de prueba parcial en el IS.
- La documentación debe construirse en el momento del gasto, no cuando llega un requerimiento de la AEAT.
- Los gastos deducibles deben estar vinculados a la actividad económica y correlacionarse con la obtención de ingresos.
- Un programa de gestión de empresas como Factulista centraliza facturas, pagos y registros para facilitar cualquier comprobación.
Por qué es importante justificar correctamente los gastos deducibles
Cada vez que un autónomo o una pyme registra un gasto deducible, está tomando una decisión fiscal que puede ser revisada durante los siguientes cuatro años. La Agencia Tributaria tiene potestad para solicitar la documentación de cualquier partida deducida y, si esa documentación no es suficiente, puede regularizar la situación: eliminar la deducción, aplicar recargos e incluso imponer sanciones.
La norma de referencia es clara. El artículo 106.4 de la Ley General Tributaria establece que los gastos deducibles deben justificarse prioritariamente mediante factura cuando existe obligación de emitirla. Además, el artículo 97 de la Ley del IVA exige disponer de factura válida para ejercer el derecho a deducir las cuotas soportadas. No se trata, por tanto, de una recomendación sino de una obligación legal.
Las consecuencias de no justificar bien un gasto
La falta de documentación tiene consecuencias directas y cuantificables. En el IVA, la consecuencia es casi automática: sin factura válida, no hay derecho a deducción de las cuotas soportadas. En el Impuesto sobre Sociedades, la situación es algo más matizada, pero igualmente arriesgada.
Entre las consecuencias más habituales que se derivan de una justificación insuficiente se encuentran la imposibilidad de deducir el IVA, el cuestionamiento de la deducibilidad del gasto en el IS, los ajustes tributarios en procedimientos de comprobación y las dificultades para acreditar la realidad de determinadas operaciones. La normativa mercantil también entra en juego: los artículos 25 y 30 del Código de Comercio obligan a conservar la documentación justificativa de las operaciones durante seis años.
Cuánto puede costar un error de documentación
El impacto económico de un gasto rechazado depende de su importe, del tipo impositivo aplicable y del momento en que se detecta el error. Si la AEAT regulariza un gasto en una comprobación, el contribuyente debe pagar la cuota no ingresada más los intereses de demora. Si el retraso en el ingreso supera los doce meses, el recargo puede ascender al 15%, según la Ley General Tributaria.
Para un autónomo que se pregunta cuánto paga en España en concepto de IRPF, perder una deducción de 3.000 euros puede significar pagar entre 600 y 1.200 euros adicionales dependiendo de su tramo, más los intereses y recargos correspondientes. La inversión de tiempo en documentar bien los gastos tiene, por tanto, un retorno fiscal muy concreto.
Los cuatro elementos que hay que acreditar ante Hacienda
La Agencia Tributaria no evalúa un gasto deducible de forma unidimensional. En una comprobación se analizan cuatro aspectos diferenciados, y cada uno requiere un tipo de documentación específico. Conocer esta estructura es fundamental para cualquier autónomo o responsable financiero de una pyme.
Estos cuatro elementos son: la realidad del gasto, la afectación a la actividad, la correlación con los ingresos y el cumplimiento de los requisitos formales. Un expediente bien construido responde a los cuatro al mismo tiempo.
Realidad, afectación y correlación con los ingresos
Acreditar la realidad del gasto implica demostrar que el bien se recibió o el servicio se prestó efectivamente. Los documentos más sólidos para este fin son la factura, el justificante de pago con trazabilidad bancaria, el contrato firmado, los albaranes y la correspondencia relacionada con la operación. En servicios intangibles, como consultoría o diseño, los entregables, informes o actas de reunión son pruebas de gran valor.
La afectación a la actividad exige demostrar que el bien o servicio se destina al negocio y no al consumo privado. La correlación con los ingresos, por su parte, requiere conectar el gasto con clientes, proyectos o líneas de negocio concretas. Un viaje de negocio, por ejemplo, se justifica mucho mejor si se archiva junto al contrato o propuesta comercial que lo originó.
Los requisitos formales de la factura completa
El Reglamento de Facturación, aprobado por el Real Decreto 1619/2012, establece los datos que debe contener una factura completa: número de factura, fecha de expedición, datos del emisor y del receptor, descripción de la operación, base imponible, tipo de IVA aplicado y cuota repercutida de forma expresa y separada. Si alguno de estos datos falta, la factura no acredita el derecho a la deducción del IVA salvo que sea rectificada.
En el caso de adquisiciones intracomunitarias, el documento justificativo es la factura original expedida por el proveedor europeo, siempre que la operación esté debidamente consignada en la autoliquidación del IVA. Para importaciones, el documento válido es aquel en el que conste la liquidación practicada por la Administración aduanera.
Tipos de documentos y su capacidad de deducción
No todos los documentos tienen el mismo peso probatorio ni permiten el mismo nivel de deducción. Conocer las diferencias entre una factura completa, una factura simplificada y un simple ticket es esencial para gestionar bien los gastos deducibles del día a día.
La situación más frecuente que genera dudas es el ticket de caja o factura simplificada sin identificación del destinatario. En estos casos, la norma es clara: sin los datos adicionales exigidos por el artículo 7.2 del Reglamento de Facturación —NIF, domicilio del destinatario y cuota repercutida desglosada—, el IVA soportado no puede deducirse.
Tabla comparativa: qué deduce cada documento
| Tipo de documento | ¿Deduce en IS o IRPF? | ¿Deduce IVA? |
|---|---|---|
| Factura completa conforme al RD 1619/2012 | Sí, con vinculación a la actividad | Sí |
| Factura simplificada con datos del art. 7.2 | Sí | Sí |
| Ticket estándar sin NIF del destinatario | Puede servir como prueba parcial | No |
| Justificante bancario aislado | Requiere pruebas complementarias | No |
| Contrato con fecha cierta | Sí, combinado con otros documentos | No por sí solo |
Cuándo un gasto sin factura puede seguir siendo deducible
La ausencia de factura no implica automáticamente que el gasto sea no deducible en el Impuesto sobre Sociedades. La Agencia Tributaria reconoce que la factura es un medio de prueba prioritario, pero no privilegiado. Esto significa que si el contribuyente puede acreditar la realidad del gasto con un conjunto sólido de pruebas —contrato, correos electrónicos, albaranes, justificante bancario— la deducción puede sostenerse en sede de comprobación.
Sin embargo, esta situación no aplica al IVA. Para deducir las cuotas soportadas de IVA, la factura completa es un requisito formal insustituible. Por eso, reclamar siempre la factura en el momento de cada compra es la medida más eficaz y sencilla que cualquier autónomo o pyme puede adoptar.
Cómo construir un expediente de gastos que resista una comprobación
La diferencia entre un expediente que se sostiene ante la AEAT y uno que no, suele estar en el momento en que se elaboró la documentación. Un registro de desplazamientos elaborado de forma contemporánea, aunque tenga pequeñas incoherencias propias de un documento real, tiene mucho más valor que una tabla perfecta construida tres años después para responder a un requerimiento.
Adoptar hábitos documentales desde el primer día de actividad es la inversión con mejor retorno de toda la gestión fiscal de un negocio, tanto para autónomos que quieren controlar cuánto pagan en España como para equipos de contabilidad de pymes más grandes.
Cinco hábitos para documentar los gastos deducibles
- El primer hábito es pedir la factura completa en el momento de la compra, con NIF y domicilio del emisor y del receptor. Muchas facturas se pierden porque se solicitan semanas después.
- El segundo es mantener una cuenta bancaria separada para la actividad: no es obligatoria en IRPF, pero resuelve por sí sola la trazabilidad de la mayor parte de los pagos.
- El tercer hábito es archivar la documentación por proyecto o por viaje en el mismo momento en que se produce el gasto, no al final del trimestre.
- El cuarto es formalizar por escrito cualquier servicio de importe relevante, especialmente cuando intervienen partes vinculadas.
- El quinto es utilizar un programa de gestión de empresas que centralice facturas, pagos y registros contables en un único entorno accesible y exportable en caso de requerimiento.
Cómo usar un programa de facturación para simplificar la justificación
Un programa de facturación como Factulista permite registrar los gastos deducibles en el momento en que se producen, asociar cada gasto a su factura digitalizada, controlar las retenciones aplicables y generar los informes necesarios para presentar los modelos trimestrales ante la AEAT. Esto reduce el tiempo dedicado a reconstruir documentación bajo presión y minimiza el riesgo de perder justificantes.
Además, mantener los libros registro actualizados con un programa de gestión de empresas es en sí mismo un requisito formal. El registro contable es uno de los cuatro elementos que la Agencia Tributaria evalúa, y un software que automatiza este registro garantiza que la imputación al ejercicio correcto sea siempre la adecuada.
Preguntas frecuentes sobre cómo justificar gastos deducibles
¿Puede Hacienda rechazar un gasto aunque tenga factura?
Sí. La factura acredita el requisito formal, pero la AEAT también evalúa la realidad del gasto, su afectación a la actividad y su correlación con los ingresos. Si la factura existe pero no se demuestra que el servicio se prestó realmente o que guarda relación con la actividad económica, el gasto puede ser rechazado igualmente. Por eso un expediente bien construido combina la factura con contrato, justificante bancario y cualquier otro documento que acredite los cuatro elementos de la deducción.
¿Cuánto tiempo hay que conservar las facturas y justificantes?
Desde el punto de vista tributario, el plazo de prescripción general es de cuatro años, aunque en el caso de inversiones amortizables el plazo puede extenderse. Desde el punto de vista mercantil, los artículos 25 y 30 del Código de Comercio establecen una obligación de conservación de seis años. La recomendación práctica es conservar toda la documentación durante al menos seis años desde la fecha del gasto.
¿Un autónomo puede deducir gastos pagados en efectivo?
El pago en efectivo no impide por sí solo la deducción, pero dificulta enormemente la acreditación de la realidad del gasto por la falta de trazabilidad bancaria. Desde 2021, la Ley 7/2021 limita los pagos en efectivo a 1.000 euros en operaciones entre empresarios. Si el pago supera ese límite y se realizó en efectivo, además de la infracción fiscal, el gasto perderá solidez probatoria ante cualquier comprobación de la AEAT.
¿Qué ocurre si llega un requerimiento de la AEAT sobre un gasto deducible?
Lo primero es identificar el tipo de procedimiento: verificación de datos, comprobación limitada o inspección, ya que cada uno tiene facultades y límites distintos. A continuación, hay que aportar exactamente lo requerido, ni más ni menos. La respuesta debe presentarse de forma ordenada, explicando el criterio aplicado y relacionando cada documento con cada elemento probatorio. El trámite de alegaciones a la propuesta de liquidación es el momento con mejor relación entre esfuerzo y resultado de todo el procedimiento.
Conclusión
Cualquier autónomo que quiera saber cuánto paga en España de verdad debe comprender que la fiscalidad no se reduce a aplicar tipos y tramos: los gastos deducibles correctamente justificados son la palanca más efectiva para reducir la factura fiscal de forma legal y sostenida. La clave está en documentar cada gasto desde el primer momento, solicitar siempre la factura completa, mantener los registros actualizados y apoyarse en un programa de facturación que centralice toda la información. Con Factulista, autónomos y pymes disponen de un programa de gestión de empresas diseñado para que cada gasto quede registrado, documentado y listo para cualquier comprobación de la Agencia Tributaria.