Factura con IVA o sin IVA: cuándo aplica cada caso
La factura es el documento fiscal que acredita una operación comercial y, en la mayoría de los casos, debe incluir el IVA correspondiente. Sin embargo, no todas las transacciones tributan de la misma manera: algunas actividades están exentas, otras no están sujetas al impuesto y ciertas operaciones internacionales aplican reglas completamente distintas. Saber cuándo emitir una factura con IVA o sin IVA es una de las obligaciones fiscales más básicas para cualquier autónomo o pyme en España, y equivocarse tiene consecuencias directas ante la Agencia Tributaria.
La regla general es que las facturas emitidas por autónomos y sociedades en España deben incluir IVA, con tipos del 21%, 10% o 4% según el producto o servicio. Existen actividades expresamente exentas por la Ley 37/1992, como la sanidad o la educación reglada, donde la factura se emite sin IVA. También hay situaciones especiales, como las operaciones intracomunitarias o la facturación desde Canarias, que siguen reglas propias.
- El tipo general del IVA en España es el 21%, aplicable a la mayoría de servicios profesionales.
- Existen tipos reducidos del 10% y superreducido del 4% para categorías específicas de productos y servicios.
- Las actividades sanitarias, educativas y ciertas artísticas están exentas de IVA según el artículo 20 de la Ley 37/1992.
- Si no cobras IVA, debes indicar el motivo legal en la propia factura; no basta con omitirlo.
- Las operaciones con empresas de la UE aplican la inversión del sujeto pasivo: el cliente declara el IVA en su país.
Qué es el IVA y por qué aparece en la factura
El funcionamiento básico del impuesto
El IVA, Impuesto sobre el Valor Añadido, es un tributo indirecto que grava el consumo en cada fase de la cadena comercial. Cuando un autónomo o una empresa emite una factura, actúa como recaudador del Estado: cobra el IVA al cliente y lo ingresa periódicamente en Hacienda a través del modelo 303. En teoría, el impuesto lo soporta siempre el consumidor final, no el empresario.
Para poder emitir facturas, la empresa o el autónomo deben estar dados de alta en la Agencia Tributaria en el epígrafe correspondiente del Impuesto de Actividades Económicas. A partir de ese momento nace la obligación de facturar y de aplicar correctamente el tipo impositivo que corresponda a cada operación.
Guardar una copia de cada factura durante un mínimo de cuatro años es obligatorio, porque ese es el plazo que tiene Hacienda para llevar a cabo comprobaciones e inspecciones. Registrar correctamente cada documento en la contabilidad no es una opción: es un requisito legal que cualquier programa de facturación serio debe facilitar de forma automática.
Por qué no todas las facturas son iguales
Aunque la obligación general es incluir IVA, la ley reconoce que no todas las actividades económicas deben tributar de la misma forma. Hay productos de primera necesidad que merecen un trato fiscal más favorable, hay servicios públicos cuya exención responde a razones sociales y hay operaciones internacionales que siguen regímenes específicos para evitar la doble imposición.
Por eso, antes de emitir cualquier factura, conviene identificar con precisión qué tipo de operación se está realizando, a quién va dirigida y dónde se encuentra el destinatario. Esa combinación de factores determina si la factura lleva IVA, con qué tipo, o si corresponde emitirla sin este impuesto.
Los tipos de IVA vigentes en España
Del tipo general al superreducido
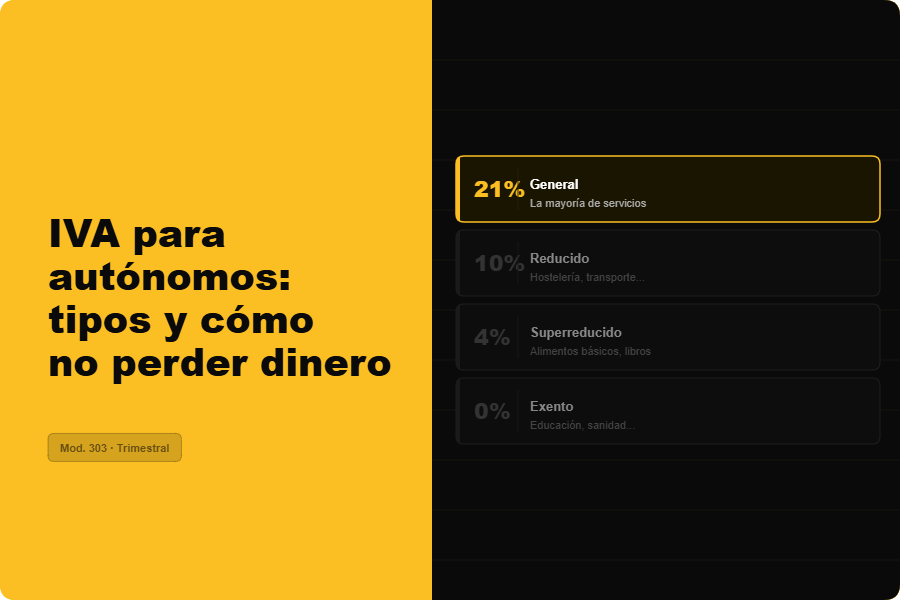
España aplica cuatro tramos distintos de IVA, y conocerlos es imprescindible para emitir cualquier factura de forma correcta.
- El tipo general del 21% es el más habitual y se aplica a la mayoría de bienes y servicios: ropa, calzado, mobiliario, telefonía, publicidad, consultoría, diseño, programación, servicios jurídicos, carburantes y bebidas alcohólicas, entre muchos otros. Si tu actividad no encaja en ninguna categoría especial, lo más probable es que debas aplicar este tipo.
- El tipo reducido del 10% abarca sectores como la hostelería y la restauración, el transporte de viajeros, los productos farmacéuticos no sujetos al superreducido, las gafas y lentillas, las viviendas nuevas, las reformas de vivienda habitual (cumpliendo determinados requisitos) y determinados eventos culturales.
- El tipo superreducido del 4% se reserva para bienes considerados de primera necesidad: pan, leche, huevos, frutas, verduras, cereales, libros, periódicos, medicamentos de uso humano, sillas de ruedas, prótesis y viviendas de protección oficial.
- El tipo del 0% se aplica a determinadas operaciones específicas previstas por la normativa. Por ejemplo, a las entregas de bienes realizadas como donativos a determinadas entidades sin fines lucrativos, siempre que estas destinen los bienes a sus actividades de interés general y se cumplan los requisitos legales. Aunque no se repercute IVA, estas operaciones no deben confundirse con las operaciones exentas, ya que su tratamiento fiscal es diferente.
Tabla comparativa de tipos de IVA en España
La siguiente tabla recoge de forma visual los cuatro tipos aplicables en el territorio peninsular y Baleares, con los ejemplos más relevantes para autónomos y pymes:
| Tipo de IVA | Porcentaje | Ejemplos de aplicación |
|---|---|---|
| General | 21% | Servicios profesionales, diseño, telefonía, ropa, vehículos, alquiler de locales |
| Reducido | 10% | Hostelería, restaurantes, electricidad, vivienda nueva, transporte de viajeros |
| Superreducido | 4% | Pan, leche, libros, medicamentos, prótesis, vivienda de protección oficial |
| Exento / No sujeto | 0% | Sanidad, educación reglada, seguros, alquiler de vivienda habitual, servicios postales |
Aplicar el tipo incorrecto en una factura puede derivar en regularizaciones, recargos e intereses de demora. Por eso, ante cualquier duda sobre qué porcentaje corresponde a un servicio concreto, conviene consultar directamente la Ley 37/1992 o recurrir a un asesor fiscal.
Cuándo se emite una factura sin IVA
Operaciones exentas y operaciones no sujetas
Emitir una factura sin IVA no significa simplemente omitir el campo del impuesto. La ley establece dos situaciones distintas, y cada una tiene implicaciones fiscales diferentes.
La factura exenta de IVA
La factura exenta de IVA corresponde a operaciones que, por su naturaleza, estarían normalmente gravadas, pero la ley expresamente las libera del impuesto. El tipo aplicable es formalmente del 0%, pero la exención debe justificarse por escrito en el propio documento.
Entre las actividades exentas más comunes destacan la asistencia sanitaria prestada por médicos, dentistas, psicólogos, fisioterapeutas y ópticos con título habilitante; la enseñanza en centros públicos o privados autorizados, incluidas las clases particulares de materias del currículo oficial; los servicios postales universales prestados por el operador designado; y determinadas actividades artísticas gestionadas a través de entidades de gestión colectiva de derechos de autor. En todos estos casos, la factura se emite sin IVA, pero debe indicar expresamente el artículo legal que justifica la exención.
La factura no sujeta a IVA
La factura no sujeta a IVA va un paso más allá: no es que el tipo sea cero, es que la operación directamente queda fuera del ámbito de aplicación del impuesto. Son ejemplos de operaciones no sujetas la entrega de muestras con fines promocionales, el autoconsumo interno como la entrega de uniformes a empleados, o la transmisión de una parte de una empresa que pueda funcionar de forma autónoma.
Consecuencias de no cobrar IVA: la deducción que pierdes
Uno de los efectos que muchos autónomos no anticipan al trabajar en actividades exentas es la pérdida del derecho a deducir el IVA soportado. Si no cobras IVA a tus clientes, tampoco puedes recuperar el IVA que tú pagas en tus compras y gastos: el ordenador, el software de gestión, la formación o el alquiler de la oficina llevan IVA que no podrás descontar.
Esto convierte el IVA soportado en un coste real que impacta directamente en la rentabilidad del negocio. Es un matiz que conviene tener en cuenta desde el principio, especialmente al fijar precios o al comparar la carga fiscal entre diferentes tipos de actividad. Además, aunque todas tus operaciones estén exentas y no presentes el modelo 303, debes seguir registrando correctamente cada factura en tu contabilidad.
Facturación internacional y territorios con régimen especial
Operaciones intracomunitarias e inversión del sujeto pasivo
Cuando facturas servicios a una empresa ubicada en otro país de la Unión Europea, la operación no lleva IVA español. La regla aplicable es la inversión del sujeto pasivo: es el cliente quien declara el impuesto en su propio país, según su tipo nacional. Para que esto sea válido, el cliente debe disponer de un NIF-IVA comunitario verificable en el sistema VIES, y tú debes estar dado de alta en el Registro de Operadores Intracomunitarios antes de emitir la primera factura de este tipo.
En la factura debes incluir una mención expresa que indique que se trata de una operación exenta por inversión del sujeto pasivo, haciendo referencia al artículo 196 de la Directiva 2006/112/CE. Si, en cambio, facturas a un particular de la UE, sí aplicas el IVA español del 21%.
Y si el cliente está fuera de la UE, la operación suele calificarse como exportación, exenta de IVA según el artículo 21 de la Ley 37/1992.
La factura electrónica obligatoria que se aproxima en España reforzará aún más la trazabilidad de estas operaciones.
Canarias, Ceuta y Melilla: regímenes propios
En las Islas Canarias no se aplica el IVA peninsular sino el IGIC, el Impuesto General Indirecto Canario, cuyo tipo general es del 7%, con tipos reducidos del 3% y tipo cero para determinados productos básicos. Si eres autónomo con domicilio fiscal en Canarias, facturas con IGIC. Si facturas desde la Península a un cliente canario, la operación no lleva IVA porque se considera una exportación a efectos fiscales.
Ceuta y Melilla tienen su propio sistema, el IPSI, Impuesto sobre la Producción, los Servicios y la Importación, con tipos que oscilan entre el 0,5% y el 10%. Estos territorios no pertenecen al territorio de aplicación del IVA comunitario, por lo que sus autónomos no facturan con IVA sino con IPSI, o directamente sin impuesto indirecto en muchas operaciones. Conocer estas particularidades evita errores graves a la hora de emitir cualquier factura a clientes o proveedores de estas zonas.
Cómo reflejar correctamente el IVA (o su ausencia) en la factura
Qué debe indicar una factura sin IVA
Emitir una factura sin IVA requiere algo más que dejar el campo en blanco. La normativa exige que el documento indique expresamente el motivo por el que no se aplica el impuesto, citando el artículo legal correspondiente. Una factura por servicios médicos debe incluir una referencia al artículo 20.1.3º de la Ley 37/1992. Una factura por enseñanza reglada citará el artículo 20.1.9º. Una operación intracomunitaria mencionará el artículo 196 de la Directiva europea.
Si la factura debe incluir retención de IRPF, esta sí aparece aunque el IVA no esté presente. Muchos autónomos en actividades exentas siguen sujetos al IRPF y deben aplicar la retención correspondiente, habitualmente del 15% para profesionales con más de dos años de actividad.
Un buen programa de facturación permite configurar estas casuísticas para que el documento se genere correctamente desde el primer momento, sin riesgo de omisiones.
La factura rectificativa y otros documentos relacionados
Cuando se detecta un error en el IVA aplicado, o cuando una operación debe anularse total o parcialmente, la herramienta legal es la factura rectificativa. Este documento corrige los datos de la factura original y debe hacer referencia expresa al número y la fecha del documento que rectifica. Si se aplicó un tipo incorrecto, la factura rectificativa permite regularizar la situación antes de que Hacienda detecte la discrepancia en sus sistemas.
En contextos donde la transacción aún no se ha formalizado, la factura proforma cumple un papel informativo previo: refleja las condiciones económicas de la operación sin tener validez fiscal ni contable. No sustituye a la factura definitiva, no se registra en la contabilidad y no genera obligaciones tributarias. Sin embargo, es habitual en operaciones de exportación o en presupuestos formalizados que requieren la aprobación del cliente antes de ejecutar el encargo.
Con la llegada de la factura electrónica obligatoria, todos estos documentos deberán generarse y transmitirse en formato estructurado homologado, lo que refuerza la necesidad de contar con un software de facturación actualizado y adaptado a la normativa vigente.
Preguntas frecuentes sobre factura con IVA o sin IVA
¿Un autónomo siempre tiene que cobrar IVA?
No necesariamente. La regla general es que sí, pero existen actividades expresamente exentas por el artículo 20 de la Ley 37/1992, como la sanidad, la educación reglada o determinadas actividades artísticas. Si tu actividad está en esa lista, emites facturas sin IVA. En cualquier otro caso, la obligación es aplicar el tipo que corresponda según el producto o servicio.
¿Qué pasa si me olvido de incluir el IVA en una factura que debía llevarlo?
Hacienda puede considerar que el IVA estaba incluido en el precio total y exigirte el ingreso correspondiente, lo que reduce tu margen de forma significativa. Además, una factura incorrecta puede dar lugar a recargos e intereses de demora. Lo correcto es emitir una factura rectificativa que corrija el documento original con el tipo de IVA adecuado.
¿Puedo deducir el IVA de mis gastos si estoy exento?
No. Las actividades exentas de IVA pierden el derecho a deducir el IVA soportado en sus compras y gastos. Esto significa que el IVA que pagas al comprar material, software o formación se convierte en un coste real que no recuperas. Es un factor importante a tener en cuenta al fijar precios y calcular la rentabilidad de tu negocio.
¿Cuándo se usa la factura proforma?
La factura proforma es un documento informativo previo a la venta, sin validez fiscal ni contable. Se utiliza para comunicar al cliente las condiciones económicas de una operación antes de formalizarla. Es especialmente habitual en exportaciones y en presupuestos que requieren aprobación previa. No sustituye en ningún caso a la factura definitiva, que es la que genera las obligaciones tributarias.
Conclusión
Saber cuándo emitir una factura con IVA o sin IVA es una competencia básica para cualquier autónomo y pyme en España. La norma general es aplicar el tipo que corresponda, habitualmente el 21%, salvo que la actividad esté expresamente exentas o la operación quede fuera del ámbito del impuesto. En los casos donde no se cobra IVA, el documento debe justificar el motivo legal de forma explícita, citar el artículo de la ley aplicable y, si procede, mantener la retención de IRPF. El IVA España tiene sus propias particularidades por territorio y por tipo de cliente, lo que hace imprescindible contar con un programa de facturación que automatice estos cálculos, reduzca el margen de error y mantenga la contabilidad en orden de cara a cualquier comprobación de Hacienda.