IVA para autónomos: tipos, cuándo se paga y cómo no perder dinero
El IVA, o Impuesto sobre el Valor Añadido, es uno de los impuestos que más presencia tiene en el día a día de los autónomos en España. No importa el sector ni el tamaño del negocio: desde el momento en que emites tu primera factura, el IVA entra en escena. Es un impuesto indirecto que grava el consumo de bienes y servicios, y aunque quien lo soporta en último término es el consumidor final, son los autónomos quienes actúan como intermediarios entre sus clientes y la Agencia Tributaria. Entender cómo funciona, qué tipos de IVA existen y cuándo y cómo liquidarlo marca la diferencia entre una gestión fiscal sana y una fuente constante de sustos.
El IVA para autónomos en España se articula en tres tipos generales —21%, 10% y 4%— más una serie de actividades exentas. Los autónomos recaudan el IVA de sus clientes y lo liquidan trimestralmente a través del modelo 303, pudiendo deducir el IVA soportado en sus compras y gastos profesionales. Conocer bien los plazos, los tipos aplicables y las deducciones disponibles es la forma más directa de no perder dinero innecesariamente.
- El IVA tiene dos caras para el autónomo: el IVA repercutido (el que cobras a tus clientes) y el IVA soportado (el que pagas en tus compras profesionales).
- Los tres tipos de IVA en España son el general (21%), el reducido (10%) y el superreducido (4%); algunas actividades están exentas.
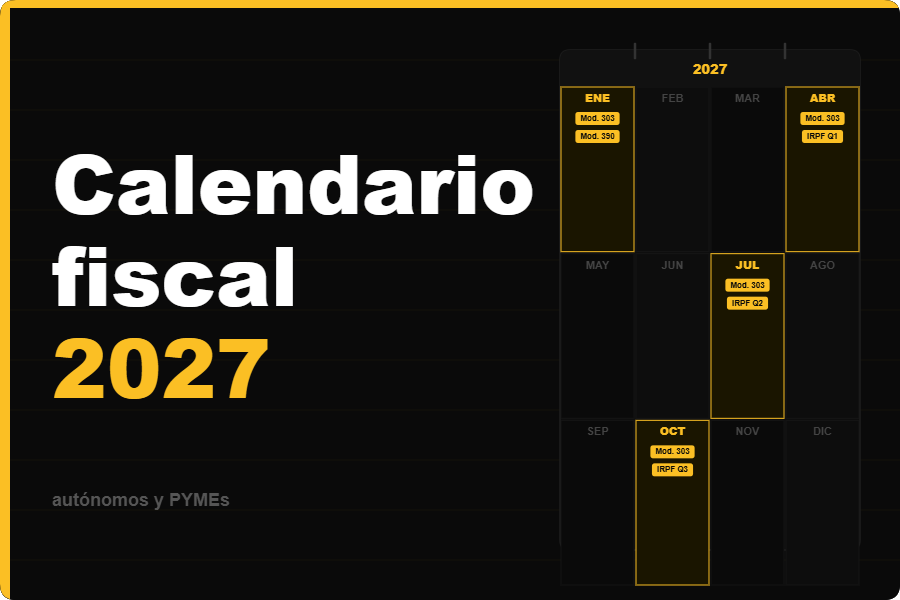
- La liquidación del IVA se realiza trimestralmente mediante el modelo 303, con vencimientos en enero, abril, julio y octubre.
- Deducir correctamente el IVA de tus gastos profesionales es la principal palanca para pagar menos a Hacienda cada trimestre.
- Existen regímenes especiales como el IVA de caja o el IVA franquiciado que pueden adaptarse mejor a determinados perfiles de autónomo.
Qué es el IVA y cómo funciona para los autónomos
El Impuesto sobre el Valor Añadido es un impuesto indirecto porque no recae directamente sobre los ingresos del autónomo, sino sobre el consumo. En la práctica, quien paga el IVA es siempre el consumidor final. Sin embargo, son los autónomos y las empresas quienes lo recaudan a lo largo de la cadena de producción y lo ingresan en Hacienda. Este papel de recaudador no remunerado es una de las particularidades que convierte al IVA en un impuesto especialmente relevante para quien trabaja por cuenta propia.
El funcionamiento básico es el siguiente: cuando un autónomo vende un producto o presta un servicio, añade el IVA correspondiente en la factura. Ese importe no es suyo, sino de Hacienda. Al mismo tiempo, cuando el autónomo realiza compras necesarias para su actividad —materiales, software, suministros, servicios externos— también paga IVA. Ese IVA soportado sí puede recuperarlo, restándolo del IVA que ha cobrado a sus clientes.
IVA repercutido e IVA soportado: la diferencia que más importa
El IVA repercutido es el que el autónomo incluye en sus facturas de venta. Es el IVA que cobra a sus clientes y que debe ingresar a la Agencia Tributaria. El IVA soportado, en cambio, es el que el autónomo paga cuando compra bienes o contrata servicios para su negocio. La diferencia entre ambos determina lo que finalmente se paga o se recibe de Hacienda en cada trimestre.
Si el IVA repercutido supera al soportado, el autónomo debe ingresar la diferencia. Si ocurre lo contrario —algo habitual en actividades con muchos gastos o en períodos de baja facturación— el resultado es negativo, y Hacienda permite compensar ese saldo en trimestres siguientes o, en el cuarto trimestre del año, solicitar la devolución directa.
Quién está obligado a declarar el IVA y quién no
La norma general establece que todos los autónomos que realizan una actividad económica en territorio español están obligados a repercutir y liquidar el IVA. No obstante, existen excepciones relevantes. Determinadas actividades están exentas de IVA por la propia legislación —la Ley 37/1992 del IVA—, lo que significa que los autónomos que las ejercen no añaden IVA en sus facturas ni presentan el modelo 303.
Entre las actividades exentas encontramos la educación reglada, determinados servicios sanitarios, los servicios financieros o la cesión de inmuebles en algunas circunstancias. Si tu actividad está exenta, no repercutes IVA, pero tampoco puedes deducirte el IVA soportado en tus gastos, lo que tiene implicaciones importantes para la rentabilidad de determinados negocios.
Los tipos de IVA en España que debes aplicar
Uno de los puntos que genera más dudas entre los autónomos es saber qué tipo de IVA corresponde aplicar en cada factura. En España, la legislación vigente establece cuatro situaciones posibles: el tipo general, el tipo reducido, el tipo superreducido y la exención. Elegir el tipo equivocado puede suponer un problema tanto con tus clientes como con Hacienda, por lo que conviene tenerlos claros desde el principio.
| Tipo de IVA | Porcentaje | Ejemplos de aplicación |
|---|---|---|
| General | 21% | Servicios profesionales, ropa, electrónica, publicidad |
| Reducido | 10% | Hostelería, transporte de viajeros, vivienda nueva, alimentos elaborados |
| Superreducido | 4% | Pan, leche, huevos, frutas, verduras, medicamentos, libros |
| Exento | 0% | Educación reglada, servicios médicos, servicios financieros |
El tipo general del 21% y cuándo se aplica
El tipo general del 21% es el que se aplica por defecto cuando un bien o servicio no encaja en ninguna de las categorías con tipo reducido o superreducido. Es, con diferencia, el tipo más habitual para los autónomos que prestan servicios profesionales: consultores, diseñadores, programadores, abogados, marketers o cualquier perfil de servicios B2B trabajan habitualmente con este tipo. También aplica a la venta de productos como electrónica, ropa, mobiliario o vehículos.
Un error frecuente es asumir que todos los servicios tributan al 21%. No siempre es así. Por ejemplo, ciertos servicios de renovación de viviendas pueden beneficiarse del tipo reducido. Antes de emitir una factura en un sector nuevo, conviene verificar el tipo aplicable para evitar correcciones posteriores que complican la contabilidad y pueden generar recargos.
El tipo reducido del 10% y el superreducido del 4%
El tipo reducido del 10% se aplica a bienes y servicios considerados de interés social o con impacto directo en sectores estratégicos. Los servicios de hostelería y restauración, el transporte de viajeros, las entradas a eventos culturales o deportivos, la compra de vivienda nueva y ciertos alimentos elaborados son los ejemplos más comunes. Este tipo resulta especialmente relevante para autónomos del sector turístico o de la hostelería.
El tipo superreducido del 4% está reservado para bienes de primera necesidad: pan, leche, huevos, frutas frescas, verduras, legumbres, medicamentos de uso humano y libros, entre otros. También se aplica a prótesis y vehículos para personas con discapacidad. Este tipo afecta menos directamente a los autónomos que prestan servicios, aunque puede ser relevante para quienes comercializan estos productos en el marco de tipos de empresas vinculadas al comercio minorista o la distribución alimentaria.
Cuándo y cómo se paga el IVA: el modelo 303 trimestral
El IVA no se paga en un único momento del año, sino que se liquida cada trimestre. Este ritmo trimestral obliga a los autónomos a llevar un control continuo de sus facturas emitidas y recibidas, porque el plazo para presentar y pagar el modelo 303 llega cuatro veces al año sin excepción. El desconocimiento de estos plazos o la falta de liquidez en el momento del vencimiento son dos de los problemas más habituales en la gestión fiscal de los trabajadores por cuenta propia.
El modelo 303 es la declaración trimestral del IVA. En él se recogen todas las operaciones del trimestre: el IVA repercutido en las ventas y el IVA soportado en las compras deducibles. El resultado puede ser a ingresar, a compensar o, en el caso del cuarto trimestre, a devolver si así se solicita expresamente.
Los plazos del modelo 303 que no puedes olvidar
Los vencimientos del modelo 303 son fijos y se repiten cada año con la misma estructura. El primer trimestre (enero-marzo) debe liquidarse entre el 1 y el 20 de abril. El segundo trimestre (abril-junio) vence entre el 1 y el 20 de julio. El tercer trimestre (julio-septiembre) tiene plazo hasta el 20 de octubre. Y el cuarto trimestre (octubre-diciembre) cierra el 30 de enero del año siguiente, fecha en la que también puede solicitarse la devolución del saldo acumulado si es favorable al contribuyente.
Presentar el modelo fuera de plazo conlleva recargos automáticos que oscilan entre el 1% y el 15% según el tiempo transcurrido desde el vencimiento, más los intereses de demora correspondientes. Si además Hacienda detecta el incumplimiento antes de que el autónomo lo regularice voluntariamente, las sanciones pueden ser considerablemente más elevadas.
Cómo se calcula el IVA a pagar cada trimestre
El cálculo es conceptualmente sencillo, aunque requiere orden y precisión. Se suman todos los importes de IVA repercutido durante el trimestre —el IVA de todas las facturas emitidas— y de ese total se restan todos los importes de IVA soportado deducible —el IVA de las facturas de compra y gastos profesionales—. El resultado es la cuota a ingresar.
Por ejemplo: si un autónomo ha facturado 10.000 euros netos con un 21% de IVA, habrá repercutido 2.100 euros. Si en ese mismo trimestre ha pagado 3.000 euros en gastos con un IVA soportado de 630 euros, la cuota a ingresar sería 2.100 - 630 = 1.470 euros. Este resultado, multiplicado por cuatro trimestres, da una idea del impacto anual del IVA en la tesorería del negocio, algo que herramientas como el módulo de Tesorería de Factulista permiten anticipar con facilidad.
Cómo deducir el IVA correctamente y no perder dinero
La deducción del IVA soportado es el mecanismo más directo que tiene un autónomo para reducir lo que paga a Hacienda cada trimestre. Sin embargo, no todos los gastos permiten deducir el IVA. Hacienda exige que el gasto esté vinculado a la actividad económica, que esté debidamente justificado con una factura completa —no un simple ticket— y que el bien o servicio no sea de uso exclusivamente personal.
Aquí es donde muchos autónomos dejan dinero sobre la mesa: o bien no guardan las facturas de gastos deducibles, o bien no conocen todos los conceptos que generan IVA deducible. Material de oficina, software, hosting, publicidad online, formación profesional relacionada con la actividad, servicios de gestoría o asesoría, alquiler del local de trabajo… todos estos gastos generan IVA soportado que puede y debe deducirse.
Gastos profesionales que generan IVA deducible
La lista de gastos con IVA deducible para autónomos es amplia, pero requiere que el gasto sea estrictamente profesional o, en el caso de uso mixto, que pueda acreditarse el porcentaje de uso profesional. Los gastos de suministros en un despacho en casa, por ejemplo, permiten deducir el IVA en la proporción que corresponda al uso profesional del espacio.
Los gastos de vehículo son uno de los puntos más delicados: Hacienda presume un uso profesional del 50% salvo que el autónomo pueda demostrar un porcentaje mayor. Esto implica que, por defecto, solo podrás deducirte el 50% del IVA del combustible, el mantenimiento o los peajes. Llevar un registro de los desplazamientos profesionales es la mejor forma de defender una deducción superior ante una posible inspección.
El IVA intracomunitario y las operaciones con el extranjero
Cuando un autónomo trabaja con clientes o proveedores de otros países de la Unión Europea, entra en juego el IVA intracomunitario. Las reglas generales del IVA doméstico no aplican de la misma forma en estas operaciones. En las ventas a empresas de otro país de la UE, la factura se emite sin IVA español, siempre que el cliente esté registrado en el ROI (Registro de Operadores Intracomunitarios) y se cumplan los requisitos formales.
Para las compras realizadas a proveedores europeos, el mecanismo de inversión del sujeto pasivo traslada la obligación de declarar el IVA al propio autónomo receptor, que deberá autorepercutirse el IVA y, si el gasto es deducible, también deducírselo en la misma declaración. Si el autónomo trabaja con clientes fuera de la UE, las operaciones generalmente se consideran exportaciones y están exentas de IVA. Conocer estas reglas es fundamental para operar correctamente en el entorno del IVA intracomunitario y del comercio internacional.
Regímenes especiales de IVA que pueden interesarte
Además del régimen general, la normativa española contempla varios regímenes especiales de IVA que pueden resultar ventajosos para determinados perfiles de autónomo. Estos regímenes modifican la forma de calcular, liquidar o ingresar el impuesto, y en algunos casos simplifican considerablemente la gestión administrativa. No todos están disponibles para cualquier actividad, por lo que conviene analizarlos con criterio antes de acogerse a ellos.
La elección del régimen correcto puede suponer un ahorro real de tiempo y dinero. Sin embargo, cambiar de régimen implica comunicarlo a Hacienda en los plazos establecidos —generalmente en diciembre del año anterior, dentro de la declaración censal— por lo que no es una decisión que deba tomarse a la ligera ni de un día para otro.
El IVA de caja: cuándo conviene y cómo funciona
El régimen especial del criterio de caja permite que el autónomo no tenga que ingresar el IVA de una factura hasta que efectivamente la cobra, en lugar de hacerlo en el momento en que la emite. Esto resulta especialmente valioso para autónomos que trabajan con grandes empresas o clientes que pagan a 60, 90 o incluso 120 días, ya que evita financiar el IVA de facturas que todavía no se han cobrado.
La contrapartida es que, al acogerse a este régimen, el autónomo tampoco puede deducirse el IVA soportado de sus compras hasta que efectivamente pague esas facturas. Además, existe un límite de volumen de operaciones anual para poder acogerse: no puede superar los 2.000.000 de euros de facturación. Para muchos pequeños autónomos con problemas de liquidez por impagos, el criterio de caja puede ser una herramienta muy útil de gestión financiera.
El IVA franquiciado: la novedad para pequeños autónomos
El IVA franquiciado es un régimen especial pensado para autónomos y pequeños negocios con una facturación anual reducida. Bajo este sistema, el autónomo queda exonerado de repercutir IVA en sus facturas y de presentar el modelo 303, lo que simplifica enormemente la gestión administrativa. A cambio, tampoco puede deducirse el IVA soportado en sus gastos.
Este régimen, que ya está vigente en muchos países de la UE y que España tiene pendiente de implementar de forma definitiva, está especialmente orientado a perfiles con facturación inferior a 85.000 euros anuales. Para autónomos con pocos gastos deducibles y clientes particulares —donde el IVA encarece el precio percibido—, el IVA franquiciado puede suponer una ventaja competitiva real además de una reducción significativa de la carga administrativa.
Preguntas frecuentes sobre el IVA para autónomos
¿Todos los autónomos tienen que declarar el IVA en España?
No todos. Los autónomos que realizan actividades exentas de IVA —como la educación reglada, determinados servicios sanitarios o actividades financieras— no están obligados a repercutir IVA ni a presentar el modelo 303. El resto de autónomos que desarrollan actividades sujetas al impuesto en territorio español sí deben liquidarlo trimestralmente, independientemente de su volumen de facturación.
¿Qué pasa si el resultado del modelo 303 es negativo?
Si el IVA soportado supera al IVA repercutido en un trimestre, el resultado del modelo 303 es negativo. En ese caso, el autónomo no paga nada a Hacienda y puede optar por compensar ese saldo negativo en los trimestres siguientes. Si al final del año —en el cuarto trimestre— el saldo sigue siendo negativo, puede solicitar la devolución directa, que Hacienda suele resolver en un plazo de seis meses.
¿Puedo deducirme el IVA de todos mis gastos profesionales?
Solo puedes deducirte el IVA de los gastos que estén vinculados a tu actividad económica, estén justificados con una factura completa y no sean de uso exclusivamente personal. Gastos mixtos —como el vehículo o los suministros del hogar si trabajas desde casa— permiten una deducción parcial en función del porcentaje de uso profesional demostrable. Los tickets sin datos fiscales no son suficientes para deducir el IVA.
¿Cómo funciona el IVA cuando trabajo con clientes de la Unión Europea?
Cuando prestas servicios o vendes productos a empresas registradas en otro país de la UE, la operación puede quedar exenta de IVA español bajo el régimen de IVA intracomunitario, siempre que el cliente esté dado de alta en el ROI y se cumplan los requisitos formales. En ese caso, es el cliente quien declara el IVA en su país bajo el mecanismo de inversión del sujeto pasivo. Las operaciones intracomunitarias deben declararse también en el modelo 349, la declaración recapitulativa de operaciones intracomunitarias.
Conclusión
El IVA es un impuesto que los autónomos no pueden ignorar ni delegar mentalmente a un tercero sin entender sus fundamentos. Saber qué tipos de IVA aplican a tu actividad, cuándo y cómo liquidar el modelo 303, y cómo deducir correctamente el IVA soportado en tus gastos son habilidades básicas que repercuten directamente en la rentabilidad de tu negocio. En iva españa, la normativa es clara pero compleja en sus detalles: el tipo general del 21% convive con el reducido del 10% y el superreducido del 4%, y las operaciones internacionales bajo el IVA intracomunitario añaden otra capa de especificidad. Con una buena herramienta de facturación y contabilidad como Factulista, puedes automatizar el seguimiento de tus facturas, calcular tu cuota trimestral con precisión y asegurarte de no dejar ninguna deducción sobre la mesa. Porque pagar lo que corresponde está bien, pero pagar de más no tiene ningún sentido.