¿Se puede deducir el coche siendo autónomo? Todo lo que debes saber
Saber cuánto se paga de autónomo es solo el primer paso para gestionar bien tu fiscalidad. El segundo es aprovechar todos los gastos deducibles que la ley permite, y el coche es uno de los que más dudas genera. La respuesta corta es sí: un autónomo puede deducir los gastos del vehículo, pero con matices importantes que dependen del impuesto que se trate, del tipo de vehículo y, sobre todo, del grado de afectación a la actividad económica.
Los autónomos pueden deducir el IVA del vehículo al 50% en uso mixto y al 100% en uso exclusivo profesional. En el IRPF, la deducción solo es posible si el vehículo está afecto de forma exclusiva a la actividad, aunque la reciente resolución del TEAC de junio de 2025 ha suavizado el criterio. Los gastos deducibles incluyen la compra, el combustible, el seguro, las reparaciones y el mantenimiento.
- El IVA del coche se deduce al 50% en uso mixto y al 100% si se prueba el uso exclusivo profesional.
- En el IRPF, la deducción exige demostrar que el vehículo está afecto exclusivamente a la actividad económica.
- El TEAC, en su resolución de junio de 2025, ha trasladado la carga de la prueba a Hacienda cuando rechaza la deducción.
- Los gastos deducibles van más allá de la compra: combustible, seguro, peajes, ITV y reparaciones también cuentan.
- Un programa de facturación como Factulista ayuda a registrar y documentar todos estos gastos de forma ordenada.
Qué significa que el coche esté afecto a la actividad
Antes de hablar de porcentajes y modelos tributarios, conviene entender el concepto de afectación del vehículo a la actividad económica. Un vehículo está afecto cuando se utiliza para desarrollar el trabajo como autónomo, ya sea para visitar clientes, transportar mercancías o prestar un servicio directamente relacionado con el negocio.
El problema real no está en probar que el coche se usa para trabajar, sino en demostrar que se usa exclusivamente para eso. Hacienda parte de la premisa de que un turismo convencional también tiene utilidad personal, y esa presunción hace que la deducción completa sea difícil de sostener salvo en casos concretos.
Cómo probar la afectación exclusiva ante Hacienda
Existen varias formas de acreditar que el vehículo se destina únicamente a la actividad profesional. Las más eficaces son: disponer de un segundo vehículo para uso personal, llevar un registro detallado del kilometraje, instalar un GPS profesional y rotular el vehículo con la imagen corporativa del negocio.
También ayuda mantener una agenda de visitas a clientes y proveedores que respalde los desplazamientos registrados. Los tribunales han dado la razón en numerosas ocasiones al autónomo frente a Hacienda, pero la resistencia administrativa es alta. Por eso conviene documentar todo desde el primer día.
Qué vehículos se presumen afectos al 100%
La Ley del IVA establece una lista de vehículos que se presumen afectos a la actividad en un 100% sin necesidad de prueba adicional. Entre ellos están los utilizados en el transporte de mercancías, los taxis y VTC, los vehículos de autoescuela, los de vigilancia y los empleados por representantes o agentes comerciales en sus desplazamientos profesionales.
El Tribunal Supremo ha extendido esta presunción a los vehículos usados por comerciales que trabajan por cuenta ajena, reconociendo que la necesidad de desplazamiento permanente no depende de si la persona es autónoma o empleada. Este criterio abre la puerta a deducciones del 100% del IVA para perfiles comerciales.
Deducción del IVA del coche para autónomos
El artículo 95 de la Ley 37/1992 del IVA regula las condiciones bajo las cuales un autónomo puede deducirse las cuotas de IVA soportadas por la adquisición o el uso de un vehículo. La norma establece una presunción de afectación del 50% para los turismos, lo que significa que, salvo prueba en contrario, el autónomo puede deducirse la mitad del IVA sin necesidad de justificar nada más.
Esta presunción funciona en ambas direcciones: el autónomo puede argumentar un uso profesional superior al 50% aportando pruebas, y Hacienda puede demostrar que el uso real es inferior al 50% si quiere reducir la deducción. En la práctica, el punto de partida más habitual es ese 50% que la ley garantiza por defecto.
Qué gastos del vehículo permiten deducir el IVA
La deducción del IVA no se limita a la compra del vehículo. Se aplica también sobre el combustible, las reparaciones, el mantenimiento, los seguros y cualquier otro gasto vinculado al uso del vehículo afecto. En todos estos conceptos, el porcentaje de deducción sigue la misma lógica: 50% en uso mixto y hasta el 100% si se acredita el uso exclusivo profesional.
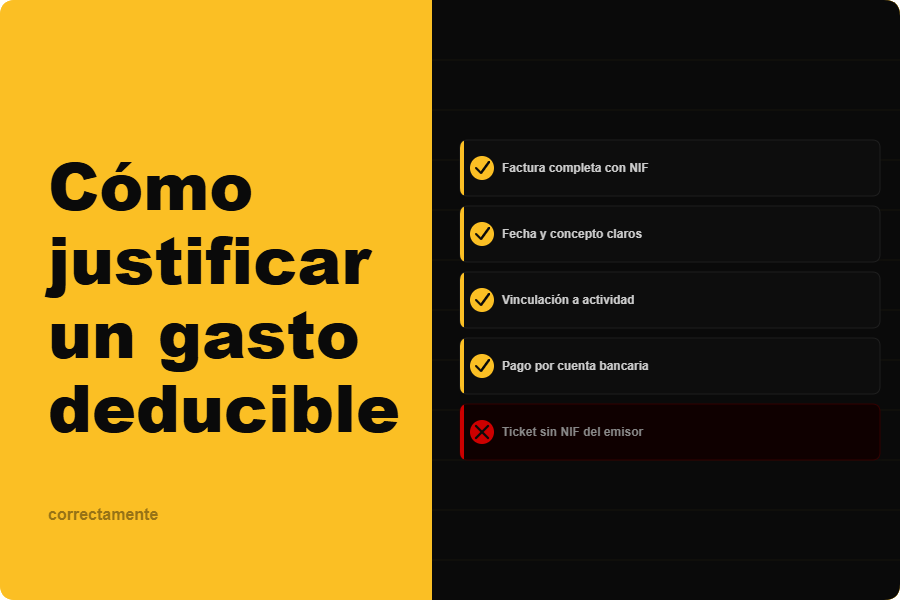
Es importante conservar todas las facturas con el NIF del autónomo correctamente consignado. Un ticket de gasolinera sin NIF no permite deducir el IVA soportado. Aquí es donde un programa de gestión de gastos marca la diferencia, porque permite organizar la documentación y asegurarse de que cada gasto cumple los requisitos formales.
Tabla resumen: deducción del IVA según tipo de uso
| Tipo de uso del vehículo | Porcentaje de deducción IVA | Prueba necesaria |
|---|---|---|
| Uso mixto (profesional y personal) | 50% | Ninguna (presunción legal) |
| Uso exclusivo profesional (turismo) | 100% | Sí, documentación acreditativa |
| Vehículo afecto al 100% por ley (taxi, transporte, comerciales) | 100% | No requerida |
Deducción del IRPF del coche para autónomos
El tratamiento del coche en el IRPF es más estricto que en el IVA. El artículo 22 del Reglamento del IRPF establece que los vehículos de uso mixto no pueden considerarse afectos a la actividad salvo que el uso personal sea accesorio o notoriamente irrelevante. En la práctica, esto significa que si el coche tiene uso mixto, no se puede deducir nada en el IRPF.
Solo cuando el vehículo está dedicado en exclusiva a la actividad profesional es posible deducir tanto la amortización del precio de adquisición como el resto de gastos asociados. La amortización se calcula aplicando el 16% anual sobre el valor de adquisición del vehículo, de acuerdo con las tablas de amortización simplificada del IRPF.
La resolución del TEAC de junio de 2025 y qué cambia
El 24 de junio de 2025, el Tribunal Económico-Administrativo Central dictó la resolución RG 4214/2024, que supone un cambio relevante en la interpretación del IRPF para los autónomos con vehículos de uso predominantemente profesional. El TEAC establece que no es imprescindible demostrar un uso exclusivo si el vehículo está destinado principalmente a la actividad por su tipo, por sus rótulos o por su función en el transporte de herramientas y mercancías.
Además, la resolución traslada la carga de la prueba a Hacienda: si la Agencia Tributaria quiere rechazar la deducción, es ella quien debe demostrar que el uso profesional no es predominante, y no el autónomo quien debe acreditar la exclusividad. Este criterio es especialmente relevante para furgonetas y vehículos de carácter mixto industrial.
Gastos del vehículo deducibles en el IRPF con uso exclusivo
Si el vehículo cumple los requisitos de afectación exclusiva, los gastos deducibles en IRPF son amplios. Incluyen la amortización anual del vehículo al 16%, el combustible o la energía eléctrica en el caso de vehículos eléctricos, el seguro, las reparaciones, la ITV, los peajes y el aparcamiento vinculado a desplazamientos profesionales.
Los gastos deducibles deben estar justificados con facturas completas, registrados en el libro de gastos del autónomo y correlacionarse con ingresos reales de la actividad. Un software de facturación como Factulista permite centralizar todos estos registros y tenerlos disponibles ante cualquier requerimiento de la AEAT.
Coche eléctrico o híbrido: ¿cambia algo para el autónomo?
La deducción de un vehículo eléctrico o híbrido enchufable como autónomo sigue exactamente las mismas reglas que la de un vehículo de combustión. En IVA, el porcentaje de deducción es del 50% en uso mixto y del 100% en uso exclusivo profesional. En IRPF, se aplica la amortización del 16% anual si el vehículo está afecto en exclusiva a la actividad.
Lo que sí cambia es el acceso a beneficios adicionales cuando el vehículo eléctrico es de uso personal. En ese caso, el autónomo puede aplicar la deducción general del 15% sobre el precio de adquisición hasta un máximo de 20.000 euros, más una deducción adicional del 15% por instalar un punto de recarga en casa, con un límite de 600 euros. También existen las ayudas del programa MOVES III, aunque estas se declaran como ganancia patrimonial.
Diferencias entre vehículo eléctrico profesional y personal
Si el vehículo eléctrico se afecta a la actividad profesional, se deduce como gasto de la actividad: amortización, seguro, mantenimiento y cargas eléctricas. Si se trata de un vehículo de uso personal, no se puede deducir como gasto profesional, pero sí se accede a las deducciones generales del IRPF disponibles para cualquier contribuyente.
La clave es no mezclar ambas situaciones. Si el coche eléctrico es profesional, hay que tratarlo como tal en la contabilidad y no incluirlo en las deducciones personales de la renta. Si es personal, no puede aparecer en el libro de gastos de la actividad. La coherencia documental es fundamental para evitar problemas en una posible comprobación.
Puntos de recarga y gastos de energía
Los gastos de recarga eléctrica de un vehículo afecto a la actividad son deducibles en los mismos términos que el combustible de un vehículo de combustión. Es necesario disponer de las facturas correspondientes, identificar el punto de recarga utilizado y, en la medida de lo posible, separar el consumo profesional del consumo doméstico si la recarga se realiza en casa.
Preguntas frecuentes sobre deducir el coche siendo autónomo
¿Puede un autónomo deducir el 50% del IVA del coche sin ningún justificante?
Sí. La Ley del IVA establece una presunción de afectación del 50% para turismos, de modo que el autónomo puede deducirse la mitad del IVA soportado en la compra y en los gastos del vehículo sin necesidad de aportar prueba adicional. Si quiere deducir más del 50%, sí tendrá que acreditar un uso profesional superior.
¿Qué pasa si el autónomo no puede probar el uso exclusivo del coche en el IRPF?
Si no se puede demostrar que el vehículo está afecto exclusivamente a la actividad, Hacienda no permite deducir ningún gasto del coche en el IRPF. No existe un porcentaje intermedio como en el IVA. La única excepción es la nueva interpretación del TEAC de 2025, que permite la deducción cuando el uso predominante es profesional y el privado es ocasional e irrelevante.
¿Pueden los autónomos en módulos deducir los gastos del coche?
Los autónomos en estimación objetiva, también conocidos como autónomos por módulos, no deducen gastos de forma individualizada. Su rendimiento neto se calcula mediante índices y módulos predeterminados, por lo que los gastos del vehículo no tienen impacto directo en su base imponible del IRPF. Sí pueden deducir el IVA si están sujetos a este impuesto.
¿Es lo mismo deducir la compra del coche que deducir los gastos de uso?
No exactamente. La compra del vehículo se deduce en el IRPF a través de la amortización, es decir, de forma progresiva a razón del 16% anual sobre el valor de adquisición. Los gastos de uso —combustible, seguro, reparaciones, peajes— son deducibles en el año en que se producen. En IVA, la cuota de la compra se deduce de una sola vez en el periodo en que se realiza la adquisición.
Conclusión
Deducir el coche siendo autónomo es posible, pero exige entender bien las reglas de cada impuesto. En IVA, la presunción del 50% facilita la deducción sin grandes esfuerzos documentales. En IRPF, la exigencia de uso exclusivo ha sido históricamente el mayor obstáculo, aunque la resolución del TEAC de 2025 abre una vía más razonable para quienes usan el vehículo principalmente para trabajar. Conocer estas reglas es parte de entender cuánto se paga de autónomo y cómo reducir la factura fiscal de forma legítima. Factulista te ayuda a registrar tus gastos deducibles, organizar tus facturas y mantener todo en orden para que cada deducción esté bien respaldada cuando Hacienda llame a la puerta.