Errores comunes al deducir gastos como autónomo y cómo evitarlos
Saber cómo hacer la declaración de la renta correctamente empieza mucho antes de abril: empieza el día en que registras tu primer gasto. Deducir gastos es una de las herramientas más potentes que tiene un autónomo para reducir su carga fiscal, pero también es una de las áreas donde más errores se cometen. Y lo peor es que la mayoría no vienen de mala intención, sino de falta de criterio, documentación incompleta o de confundir lo personal con lo profesional. El resultado, en demasiados casos, es pagar más impuestos de los necesarios o enfrentarse a una inspección de la Agencia Tributaria.
Los autónomos cometen errores frecuentes al deducir gastos que van desde guardar tickets en lugar de facturas hasta mezclar cuentas personales y profesionales. Conocer estas trampas comunes ayuda a preparar una declaración de la renta más sólida, reducir el riesgo de sanciones y optimizar la fiscalidad de forma legal y documentada. Un software de facturación como Factulista facilita el registro ordenado de ingresos y gastos durante todo el año.
- Un gasto es deducible solo si está vinculado a la actividad, justificado con documentación válida y registrado en el periodo correcto.
- Guardar tickets en lugar de facturas completas es uno de los errores más habituales y puede invalidar la deducción del IVA.
- Los gastos mixtos como el teléfono, el vehículo o los suministros del hogar exigen un criterio de proporcionalidad claro y estable.
- Mezclar gastos personales y profesionales en la misma cuenta bancaria aumenta el riesgo de errores y de perder deducciones.
- Una conciliación bancaria mensual y una auditoría trimestral de suscripciones evitan la mayoría de los descuadres contables.
Qué significa realmente que un gasto sea deducible
Los cuatro requisitos que Hacienda exige
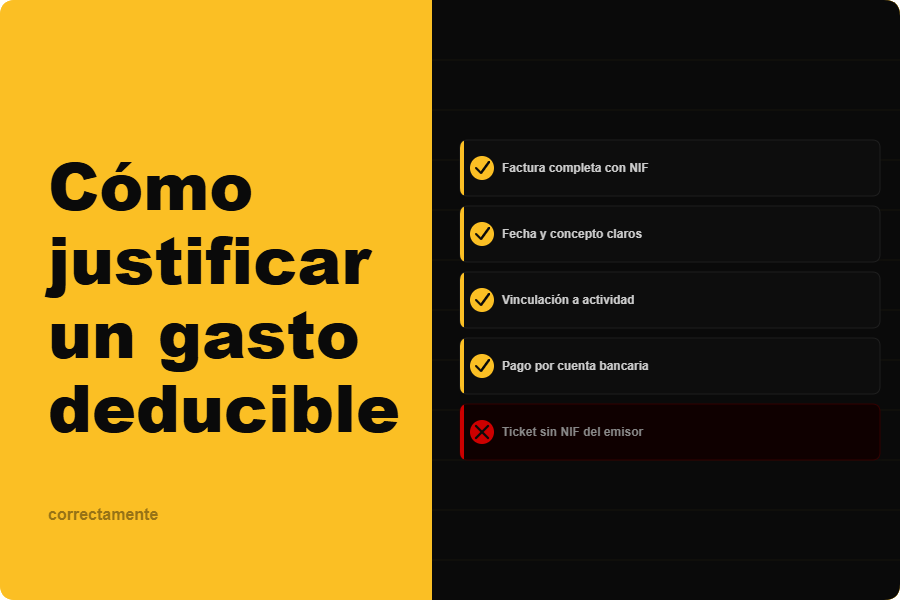
Antes de hablar de errores concretos, conviene tener clara la base. Un gasto es deducible cuando cumple cuatro condiciones simultáneamente: está vinculado a la actividad económica, está justificado con documentación válida, está registrado de forma correcta y se aplica con un criterio de proporcionalidad coherente. Si falla alguna de estas condiciones, la deducción puede caer entera ante una revisión de la Agencia Tributaria.
El artículo 22 del Reglamento del IRPF establece que los gastos deben ser necesarios y afectos a la actividad. Eso significa que la conexión entre el gasto y el trabajo debe ser real, documentable y razonable. No basta con que el gasto "tenga sentido" en abstracto: hay que poder demostrarlo si Hacienda lo solicita.
Deducción en IRPF e IVA no son lo mismo
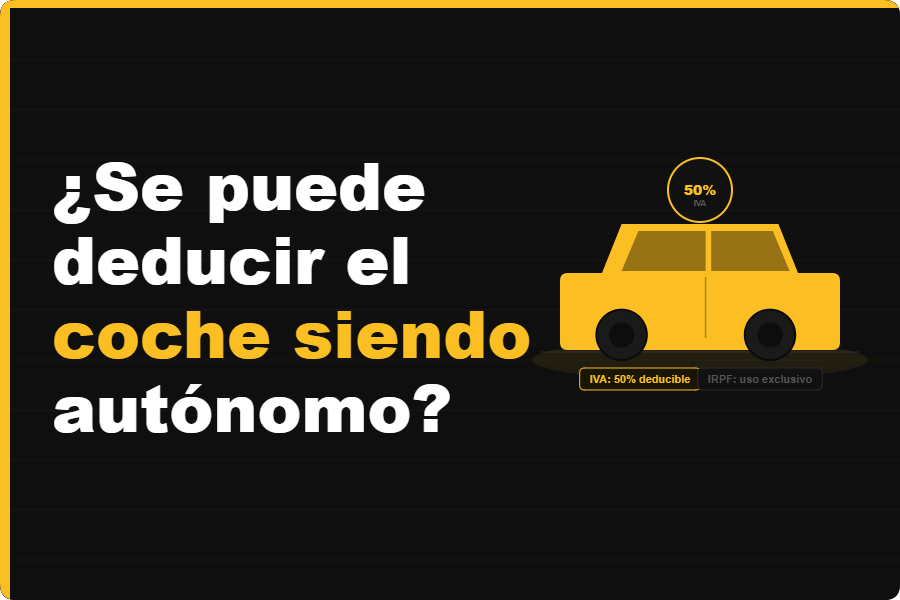
Uno de los malentendidos más extendidos es pensar que si un gasto es deducible en el IRPF, también lo es el IVA soportado, y viceversa. No funciona así. Cada impuesto tiene sus propios criterios. Un vehículo de uso mixto, por ejemplo, permite deducir el 50% del IVA de forma automática, pero en el IRPF la deducción exige demostrar una afectación exclusiva a la actividad, algo que en la práctica solo aplica a taxistas, transportistas y algunos comerciales.
Revisar ambos criterios por separado, impuesto a impuesto, es una práctica que ahorra muchos disgustos. La consulta vinculante a la Dirección General de Tributos es una herramienta útil cuando hay dudas sobre un gasto concreto, ya que crea precedente aplicable a situaciones similares.
Errores de documentación que invalidan deducciones
Tickets en lugar de facturas completas
Guardar el ticket del restaurante, de la gasolinera o de la papelería parece suficiente, pero no lo es. El Reglamento de Facturación (RD 1619/2012, artículo 6) exige que las facturas deducibles incluyan el NIF del emisor y del receptor, la descripción del servicio o producto, y el desglose del IVA. Sin estos elementos, la factura no es válida para deducir el impuesto.
La solución es sencilla: pide siempre factura completa, no solo el ticket de compra, y revísala en el momento de recibirla. Comprobar que tus datos fiscales están correctos es un hábito que vale mucho dinero. Un NIF mal consignado, una razón social incompleta o una dirección errónea pueden complicar la deducción cuando llegue la hora de justificarla.
No conservar la documentación o perderla
Sin soporte documental, el gasto sencillamente no existe ante una revisión de Hacienda. Esto parece obvio, pero la pérdida de facturas es uno de los problemas más frecuentes, especialmente cuando se mezclan documentos físicos con correos electrónicos y capturas de pantalla sin ningún orden.
La recomendación práctica es mantener una carpeta digital organizada por meses, con los archivos nombrados siguiendo un criterio simple: fecha, proveedor e importe. Quince o veinte minutos al mes dedicados a ordenar la documentación eliminan la mayor parte del estrés en época de declaración. Herramientas como Factulista permiten adjuntar documentos directamente a cada registro contable, lo que facilita enormemente esta tarea.
Errores con los gastos mixtos y los suministros del hogar
Deducir el 100% sin criterio de proporcionalidad
El teléfono móvil, la conexión a internet, el coche o incluso determinadas suscripciones de software suelen tener un uso mixto: parte personal, parte profesional. Deducir el 100% de estos gastos sin justificación es uno de los errores que más llama la atención de Hacienda. La AEAT acepta estimaciones razonables si están documentadas y se mantienen estables en el tiempo, pero no acepta que todo sea "de trabajo" sin más.
Lo correcto es aplicar un porcentaje razonable y mantenerlo trimestre a trimestre. Si decides que el 60% de tu teléfono es uso profesional, aplica ese 60% siempre. La consistencia es una señal de que el criterio es real, no una excusa para reducir la factura fiscal.
El límite del 30% en suministros desde casa
Si trabajas desde tu vivienda habitual, el artículo 30.2.5º de la Ley del IRPF permite deducir los suministros (luz, agua, internet) aplicando un doble cálculo: primero, el porcentaje de la vivienda destinado a la actividad; después, el 30% sobre ese resultado. Muchos autónomos omiten uno de los dos pasos o aplican directamente el 30% sobre la factura completa, lo que está mal.
Un ejemplo concreto: una factura de luz de 100 euros en un piso de 100 m² con un despacho de 20 m² permite deducir solo 6 euros (20% × 30% × 100), no 30 euros. El error parece pequeño gasto a gasto, pero acumulado durante cuatro trimestres puede generar una discrepancia importante con lo que Hacienda tiene en sus registros.
Errores de registro y organización contable
Registrar el gasto en el trimestre equivocado
En contabilidad de caja, el gasto se registra cuando se paga; en criterio de devengo, cuando se produce. Confundir ambos criterios o registrar una factura de diciembre en enero genera descuadres que se acumulan trimestre a trimestre. Cuando llega la declaración anual y los números no cuadran, el problema ya es más difícil de resolver.
La solución es establecer una rutina mensual de registro: revisar todas las facturas recibidas, comprobar que están contabilizadas en el periodo correcto y conciliar el extracto bancario con los apuntes contables. No es necesario dedicarle horas: con quince minutos al mes se evita la mayoría de los errores de este tipo.
No conciliar el banco con la contabilidad
Si el extracto bancario y la contabilidad no coinciden, aparecen los llamados "gastos fantasma": cargos que están en el banco pero no en los libros, o apuntes contables sin movimiento bancario que los respalde. Ambas situaciones son problemáticas y pueden derivar en ingresos no declarados o en deducciones que no se pueden justificar. La conciliación bancaria mensual es el antídoto.
Errores con gastos específicos: dietas, vehículo y suscripciones
Dietas y comidas sin justificación documental
Desde la Ley 6/2017, los autónomos pueden deducir hasta 26,67 euros diarios por manutención en España (48,08 euros si es en el extranjero), pero solo si el pago es electrónico y el gasto está vinculado a la actividad. Incluir tickets pagados en efectivo o comidas en días no laborables es un error que Hacienda detecta con facilidad cruzando datos.
Lo correcto es pagar siempre con tarjeta o Bizum y guardar los extractos bancarios correspondientes. Vincular cada gasto a un evento laboral concreto (un correo con el cliente, el ticket con la fecha y el lugar, la agenda del día) facilita cualquier requerimiento de información posterior y convierte una simple comida en un gasto perfectamente justificado.
No auditar las suscripciones recurrentes
Software, herramientas digitales, plataformas de almacenamiento, aplicaciones de diseño… Las suscripciones se acumulan y, con el tiempo, muchas dejan de usarse pero siguen generando cargos. Desde el punto de vista fiscal, una suscripción que no se usa no está afecta a la actividad y, en rigor, no debería deducirse.
Una auditoría trimestral de suscripciones activas permite mantener solo lo necesario, reducir costes reales y evitar deducciones que podrían cuestionarse. Es uno de esos hábitos pequeños que tienen un impacto desproporcionado en la salud financiera del negocio.
| Error frecuente | Consecuencia fiscal | Solución práctica |
|---|---|---|
| Guardar tickets en lugar de facturas | Pérdida de la deducción del IVA | Pedir siempre factura completa con NIF |
| Deducir el 100% de gastos mixtos | Deducción cuestionada por Hacienda | Aplicar porcentaje proporcional y estable |
| Confundir deducción en IRPF e IVA | Exceso de IVA deducido o no deducido | Revisar cada impuesto por separado |
| No conservar documentación | Gasto no justificable ante inspección | Carpeta digital ordenada por meses |
| Registrar en el trimestre equivocado | Descuadres en las declaraciones trimestrales | Rutina mensual de registro y conciliación |
| Dietas pagadas en efectivo | Deducción no admitida por Hacienda | Pago electrónico y extracto bancario |
Preguntas frecuentes sobre deducción de gastos para autónomos
¿Puedo deducir un gasto pagado en efectivo?
Pagar en efectivo no es ilegal, pero dificulta enormemente la trazabilidad del gasto. Hacienda puede cuestionarlo si no hay forma de demostrar que el pago se realizó y que está vinculado a la actividad. Para importes elevados, la Ley 7/2012 limita los pagos en efectivo entre empresarios a 1.000 euros. En cualquier caso, priorizar el pago con tarjeta o transferencia es siempre la opción más segura desde el punto de vista fiscal.
¿Cómo se deduce el teléfono móvil si lo uso también para asuntos personales?
El teléfono de uso mixto se puede deducir aplicando un porcentaje proporcional al uso profesional. La AEAT acepta estimaciones razonables si están documentadas y se mantienen consistentes. No existe un porcentaje oficial fijo, pero el criterio debe ser justificable y estable. Algunos autónomos optan por tener un número exclusivo para la actividad, lo que permite deducir el 100% sin discusión.
¿Qué ocurre si deduzco un gasto que Hacienda considera improcedente?
Si Hacienda detecta una deducción indebida en una revisión o inspección, puede exigir el pago del impuesto no ingresado más los intereses de demora correspondientes. Si además considera que hay negligencia, puede imponer sanciones que oscilan entre el 50% y el 150% de la cuota no pagada, dependiendo de la gravedad. Por eso, documentar correctamente cada deducción es la mejor forma de protegerse.
¿Puedo deducir la cuota de autónomo que pago a la Seguridad Social?
Sí. La cuota de autónomo que se paga a la Seguridad Social es un gasto deducible en el IRPF. Se resta directamente del rendimiento neto de la actividad y reduce la base imponible. Para saber si estás de alta en la Seguridad Social y cuál es tu base de cotización actual, puedes consultarlo en la Sede Electrónica de la Seguridad Social o a través de tu asesor fiscal.
Conclusión
Saber cómo hacer la declaración de la renta de forma correcta no es una cuestión de suerte ni de esperar al último momento. Depende de los hábitos que se construyen durante todo el año: pedir facturas completas, separar gastos personales y profesionales, aplicar criterios de proporcionalidad coherentes y mantener la contabilidad al día. Cada uno de los errores descritos en este artículo tiene solución, y la mayoría de ellas son sencillas de implementar con un poco de orden y las herramientas adecuadas. Deducir con criterio no significa deducir menos, significa deducir bien.